行业平均涨了,多数股票也在涨吗?
2026-09-17 · 第 2 版
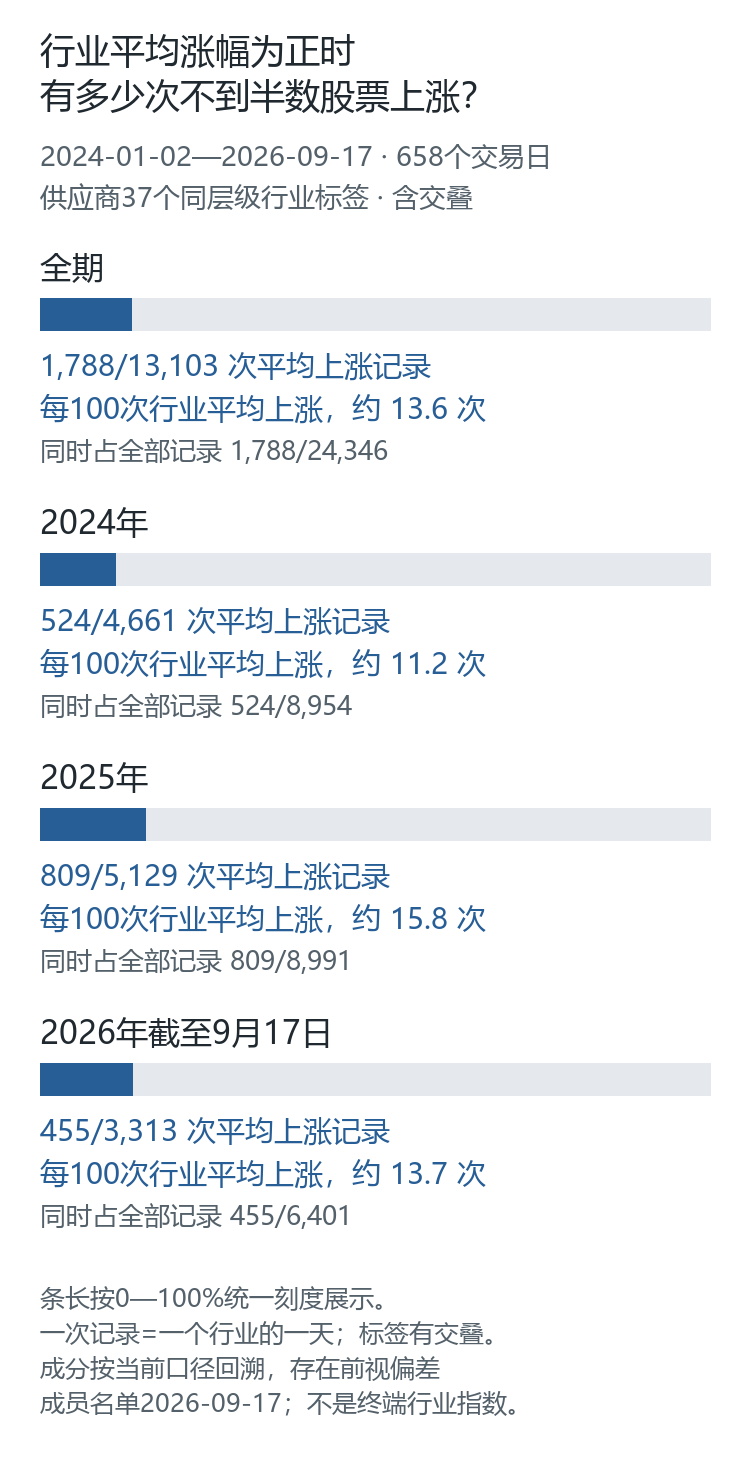
多数时候是,但并非总是。2024年以来这份行业目录中,平均上涨的13,103次记录里,11,217次超过一半股票上涨,1,788次不到一半上涨。读懂平均涨幅,还要看上涨家数,以及少数大涨股票如何影响这个数字。
平均上涨时,多数股票一起涨才是多数情况
先把问题说清:这里看的是股票每天的价格涨跌,不是投资者实际赚了多少钱。我们把一个行业里可用股票的日涨跌幅按相同份量相加,再除以股票数量。这也不是行情软件里按不同权重计算的行业指数。
在这份目录的13,103次行业平均上涨记录中,11,217次有超过一半股票上涨,占85.61%;1,788次上涨股票不到一半,占13.65%;还有98次恰好一半上涨。恰好一半没有算进“不足半数”。
因此,平均上涨却只有少数股票上涨,确实会发生,但不是这份历史记录里的常态。不能把这个现象讲成“行业上涨通常只是少数股票的热闹”。
这里的一次记录,是一个目录标签在一个交易日的情况。37个标签乘以658个交易日,共有24,346次观察,不是24,346个不同交易日。同一天多个标签的表现会相互关联,有些股票也出现在不止一个标签中。
分年份看,约每100次平均上涨,有11到16次不到半数上涨
各年都有这种偏离,但程度并不相同:
| 时间 | 行业平均上涨的次数 | 其中不到半数股票上涨 | 占前一列的比例 |
|---|---|---|---|
| 2024年 | 4,661 | 524 | 11.24% |
| 2025年 | 5,129 | 809 | 15.77% |
| 2026年至9月17日 | 3,313 | 455 | 13.73% |
| 全部时期 | 13,103 | 1,788 | 13.65% |
这张表只在“行业平均上涨”的记录中比较。如果把上涨、下跌和不变的所有24,346次记录都算进去,同样的1,788次占7.34%。两种比例问的是不同问题,不能互换。
按每个标签自己的平均上涨次数计算,37个标签都曾出现偏离;比例从6.87%到18.93%不等。把37个比例排好,居中的约为13.57%。合在一起的13.65%不是每个行业都相同的固定概率,更不能据此推断下一次行情。
平均涨幅,比排在中间的股票更容易显得好看
把一个行业的股票按当天涨跌幅从低到高排好,再看中间位置,可以补充平均涨幅没有说清的事情。少数股票涨得较多,可能抬高平均数;反过来,少数股票跌得较多,也可能压低它。
在全部24,346次观察中,18,528次平均涨幅高于中间位置,5,818次低于。前一种情况较多,但并不是一直如此。
还可以问:行业平均已经上涨,中间位置的涨跌幅却不大于零,有多少次?答案是1,793/13,103(13.68%);如果把全部24,346次观察都算进去,则占7.36%。这里是1,793次,而不是前面“不足半数上涨”的1,788次。两者接近,但不能合成同一个数字:不涨不跌的股票,以及恰好一半上涨的情况,都需要按原来的定义分别处理。
前三的贡献超过100%,究竟是什么意思?
再看那1,788次偏离,把当天涨得最多的三只股票合起来,比较它们抬高行业平均涨幅的部分,与整个行业最后留下的平均涨幅。
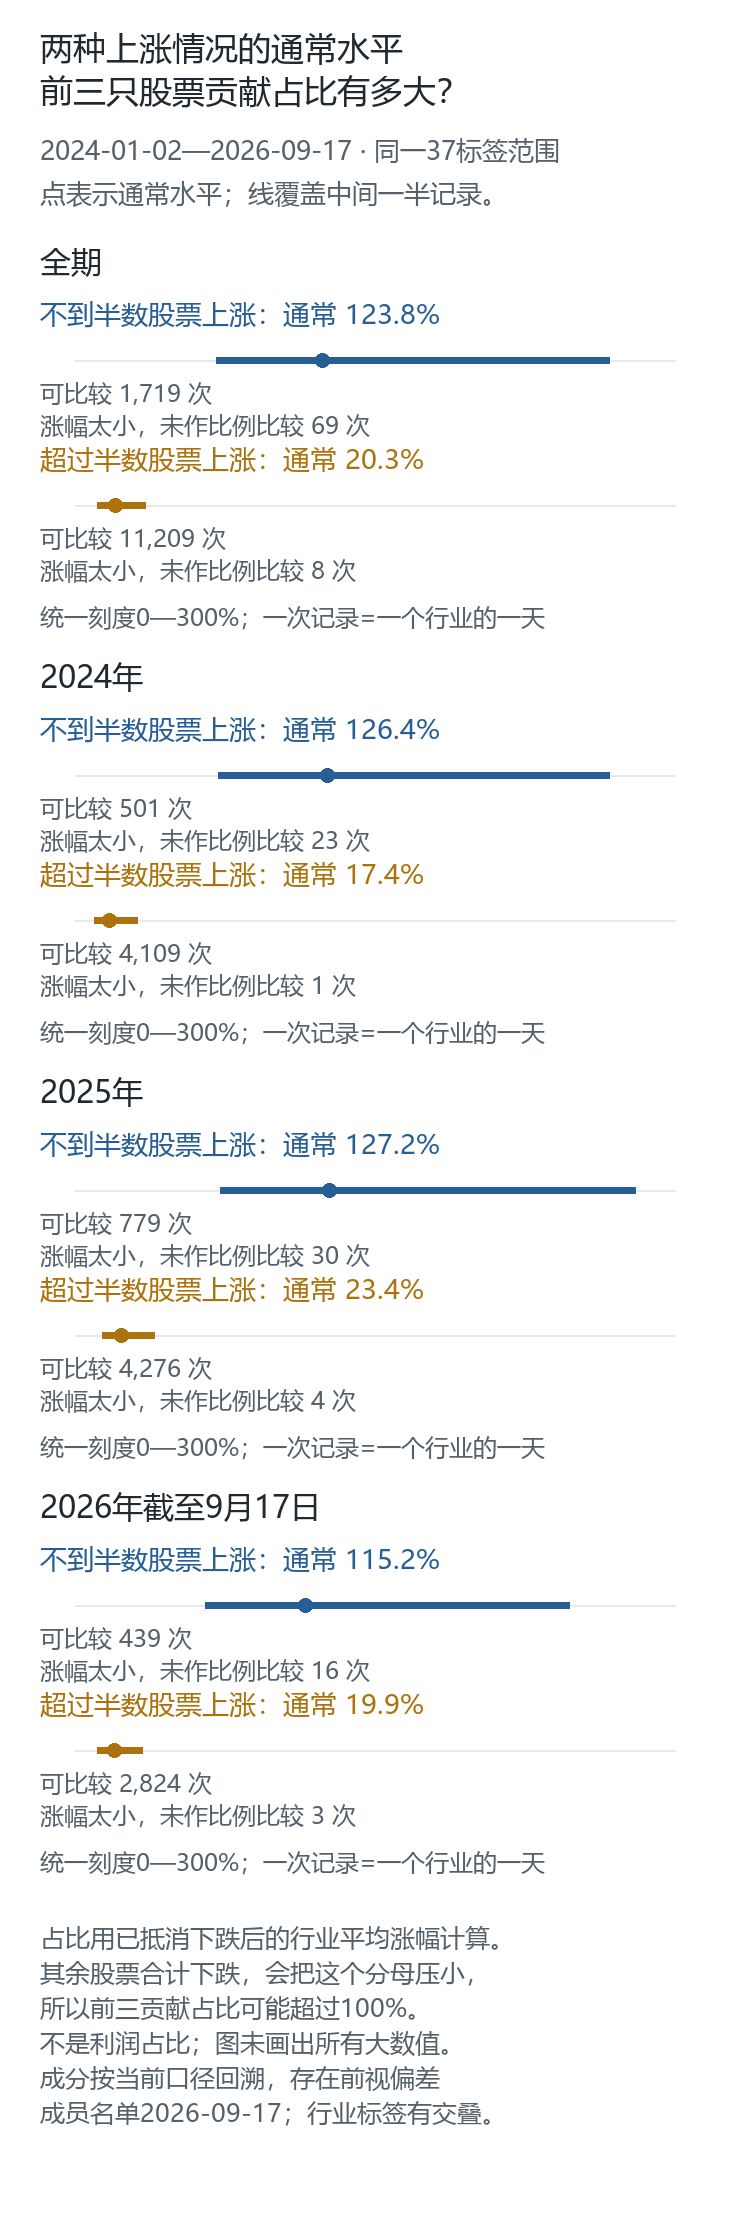
其中69次行业平均涨幅太接近零,按事先规定不展示这个比例;其余1,719次可以比较。把比例从小到大排好,居中的为123.76%,中间一半落在70.56%到267.43%之间;共有1,030次超过100%。
超过100%不是“创造了超过全部的利润”。原因是,整个行业的平均涨幅已经把上涨与下跌互相抵消。前三带来的抬升可能更大,却被其余股票合起来抵消了一部分,最终剩下的平均涨幅反而更小。
换一种比较,只把上涨股票的正涨幅加在一起,再看前三占其中多少,居中的比例是28.52%,中间一半为18.46%到38.87%。123.76%和28.52%不是矛盾,而是比较的底数不同;两者都不是投资者的利润份额。
也不能仅凭较高的比例,就说前三本身涨得特别强。此次对照里,前三拉高行业平均涨幅的程度,在偏离记录与多数共同上涨记录中的居中水平很接近;明显不同的是,其余股票合起来是抵消还是继续抬高平均涨幅。这只是数字上的对照,没有排除行业规模和市场环境差异,不能当作因果证明。
别漏掉反例:更多股票共同上涨时,结构很不一样
在11,217次严格过半股票上涨的记录里,有11,209次可以计算同样的前三比例,8次因行业平均涨幅太小而不展示。居中的比例为20.26%,中间一半为11.41%到35.05%。其中仍有410次超过100%,所以“超过100%”本身也不能单独识别多数股票有没有上涨。
下面两个例子不是按涨幅最大、比例最高或故事最醒目选的。选择规则事先写好:分别取最早出现偏离、最早出现严格过半上涨的日期;同日有多个标签时按固定的目录编号顺序取例。
| 情况 | 日期与标签 | 可用股票 | 上涨/不变/下跌 | 平均涨跌幅 |
|---|---|---|---|---|
| 首个偏离例 | 2024-01-03,综合 | 20只 | 8/3/9 | +0.280% |
| 首个多数上涨例 | 2024-01-02,交通运输 | 124只 | 94/6/24 | +1.375% |
第一个例子中,8只上涨确实不到20只的一半,但9只下跌也没有过半,不能写成“多数股票下跌”。当天前三抬高平均涨幅的部分,相对于最后剩下的平均涨幅为211.58%;若只跟所有正涨幅相比,则是87.60%。
第二个例子有94只上涨,占124只的75.81%;中间位置的涨幅约为+1.178%,并不是少数股票上涨、多数股票落后的结构。当前名单里另有4只缺当日价格,没有把它们算成不涨不跌。
名单覆盖更广了,也仍然有边界
这次保留了供应商一级行业目录中的全部37个标签,覆盖2024年初至2026年9月17日。目录里同时存在较早和较新的名称,有成员重复归属,因此不能把它称为官方现行31行业的统计,也不能把37个标签看成互不重叠的行业。
更重要的是,我们用2026年9月17日的名单回看历史。后来加入的股票可能被放回较早时期;已经离开当前名单的历史股票则可能没有被覆盖。因此结果不能代表当年实际能看到的完整行业名单。
当前名单中,有393个成员在本次使用的历史价格数据里始终没有记录,其中344个来自北交所。实际可用价格全部来自沪深,不能把本研究说成全部A股、所有退市股票都完整覆盖。没有记录也不能直接断言是停牌、退市还是尚未上市。
每个标签每天都有可用股票,不代表每只股票每天都有数据。缺少当日或前一交易日价格的成员不参与当天计算,缺失没有填成零;也没有要求股票在后面一段时间一直有数据才保留它。
这些限制没有让观察失去意义,但限定了它的用途:平均上涨与多数上涨不是同一件事,贡献比例也必须看清比较底数。除此之外,这份历史描述不回答接下来会怎样。
怎么算的
使用普通复权收盘到收盘日收益:r=100×[当日收盘价×复权因子/(前一市场交易日收盘价×复权因子)−1],单位为%。首日需要2023-12-29的前序价对。两日价格及因子必须为正且有限,当日成交量与成交额必须为正;不跨过缺日寻找更早价格。新上市股票要有相邻价对才能进入当天统计,无额外上市年龄限制。没有未来完整性筛选,也没有五分钟数据可用性筛选。
行业来源为券商行情终端(迅投接口)SW1非加权目录族,2026-09-17快照,37个标签、6,498条成员关系、5,633个不同成员;含新旧名称与交叠,不等同于官方现行31行业。每个标签每天有效成员数N为19—540。2024、2025、2026年截至9月17日分别有242、243、173个交易日,对应8,954、8,991、6,401次标签日记录。合并记录并非独立样本。
每个标签每天的有效成员日收益等权求均值m;中位数d是排好后中间位置的值,偶数个时取中间两个的平均;u为上涨成员数除以N,零收益保留在N中。分别统计m>0且d<=0,以及m>0且u<0.5;恰好一半单列。m−d的全期中位差为0.168个百分点,中间50%为0.008—0.354个百分点,平均差0.186个百分点;范围为−3.599至+3.245个百分点。百分点指两个百分数直接相减的差,例如2%与1%差1个百分点。
匿名前三贡献C3为当日最高三个收益之和除以N,单位为百分点。净贡献比例Q3=100×C3/m,仅在N≥3且m≥0.01%时展示;这是展示规则,不是行动阈值。全部不足半数上涨记录的C3中位数为0.222个百分点,严格过半上涨记录为0.223个百分点;其余成员贡献中位数分别为−0.046与+0.902个百分点。各列分别取中位数,不保证中位数之间还能相加对应。另以全部正收益之和为分母计算前三正收益占比,不与Q3混用。
不足半数上涨记录中,可定义Q3的全范围为15.09%—11,284.58%,90分位为586.80%;图只画中位数和25—75分位范围,不表示所有值或置信区间。分位数采用线性插值,未去极值或截断超过100%的值;未展示的69次仍保留原贡献值,没有补零。所有百分比按显示位数四舍五入,分项可能有尾差。
反例
全期11,217次行业平均上涨记录中,严格过半股票同时上涨,占全部13,103次平均上涨记录的85.61%,是多数情况。固定的交通运输例子也有94/124只股票上涨。另一方面,综合例子的8涨、3平、9跌说明“不足半数上涨”不等于“多数下跌”;多数上涨记录也可能出现前三相对最终平均涨幅超过100%。
还不知道的
如果使用每天当时的行业名单、补齐未覆盖的历史股票、统一新旧行业标签,比例是否相同,尚不知道。本文也没有判断行业之间的差别由什么造成,更没有检验这些现象是否预示之后的涨跌。实际交易的成交价格、费用和个人收益不在本次观察中。
不能据此得出的结论
- 不能说行业平均上涨通常只靠少数股票,也不能把不足半数上涨等同于多数下跌。
- 不能把37个供应商目录标签当成37个互不重复的行业,或当成官方现行31行业统计。
- 不能把当前名单回看历史的结果,当作完整的历史行业名单或全部A股记录。
- 不能把前三对最终平均涨幅的比例,当作全部正涨幅份额、资金行为或投资者利润。
- 不能据此预测下一次涨跌,或据此选择某只股票。
来源
- 券商行情终端(迅投接口)一级行业目录:采用2026-09-17的完整供应商目录,包含37个较早及较新行业标签;成员存在交叠,与官方现行31行业划分不同。
- 本地历史日线及调整价格所需数据:已完成的派生统计覆盖2024-01-02至2026-09-17,并使用首日前一个交易日的价格。本文不提供原始个股记录;缺失成员与当前名单回看历史的限制如文中所述。