千万元级高管增持,约两年后怎样了?
2026-09-24 · 第 1 版
在12家公司、13个可核实的历史增持事件里,累计达到千万元后,约两年后5次上涨、8次下跌,中间那次为−25.46%。两次涨了八成以上,也有多次明显下跌。本文把完整结果与样本缺口一起展示。
钱确实花了,后来的表现并不一致
读到高管拿出真金白银增持,很容易接着问:后来股价到底怎样?这份研究把能够核实身份、金额与披露时点的历史事件放在一起观察。
同一公司、同一增持阶段累计达到千万元的13次事件里,约两年后5次上涨、8次下跌。把13次涨跌从低到高排,中间那次为−25.46%;整体平均为−5.20%。有3次跑赢同期沪深300。
这里的“约两年”具体是504个沪深300交易日。起点是达标披露后的首个证券交易日复权收盘,终点按预先规定的交易日规则取得。它是价格变化统计,没有模拟一笔实际账户交易。
把上涨和下跌的13次都留下
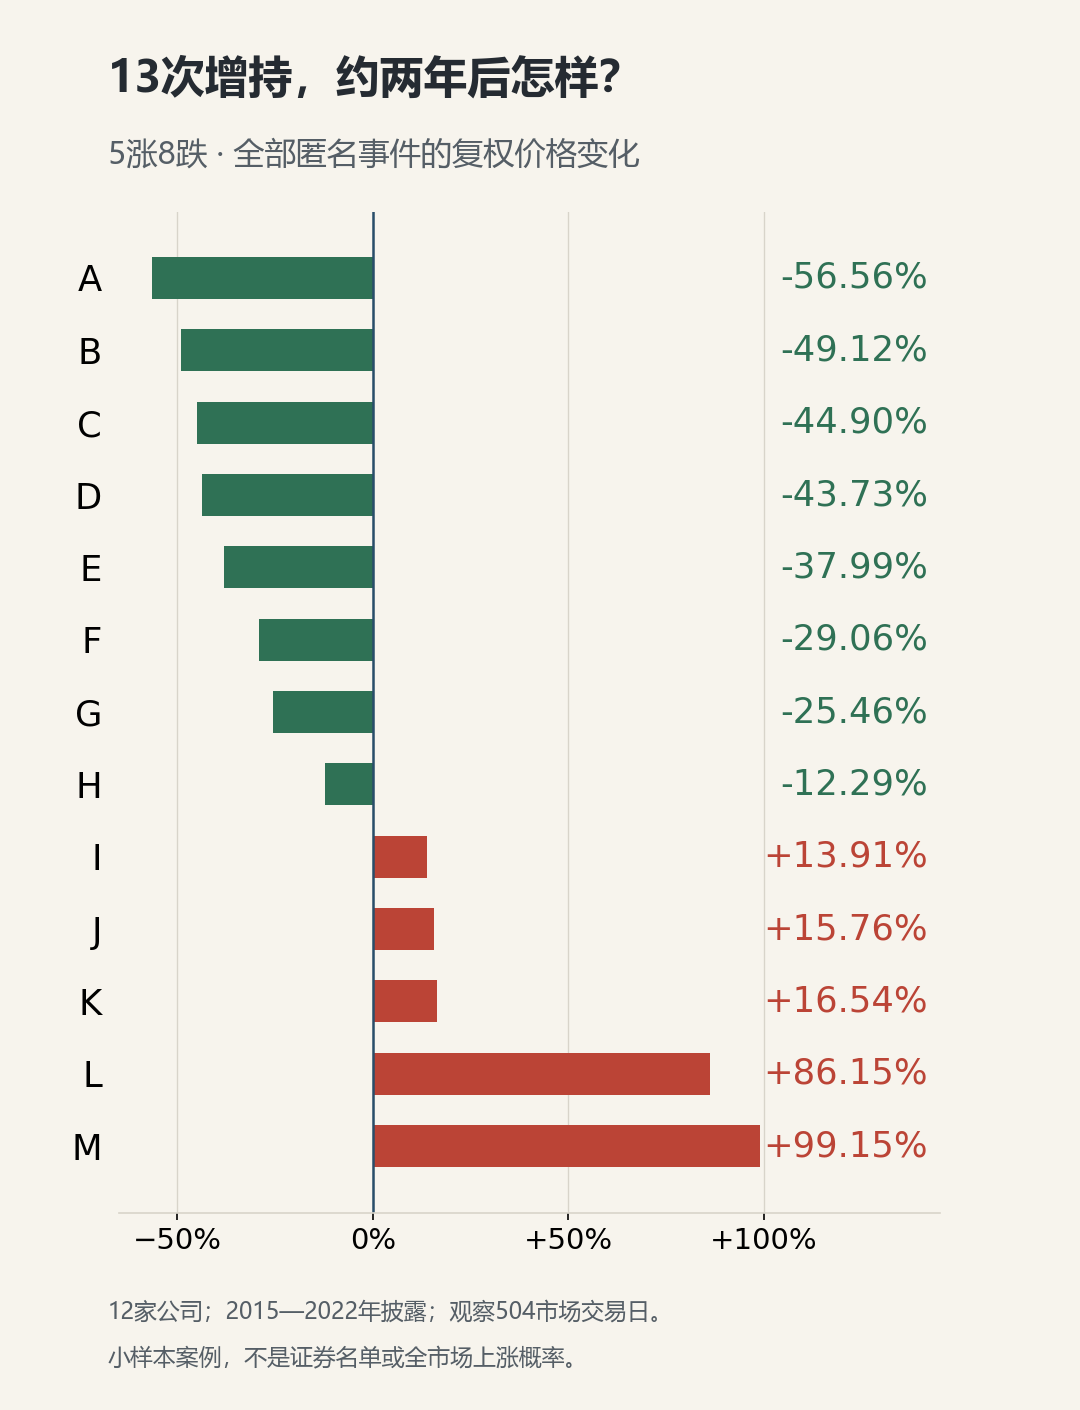
两次涨幅超过80%,并没有因为它们与多数案例方向不同就删掉。其余事件也全部保留,下图展示全体结果。A—M是为本页分配的匿名事件号,不对应公开证券清单。
| 匿名事件 | 504市场交易日后的复权价格变化 |
|---|---|
| A | -56.56% |
| B | -49.12% |
| C | -44.90% |
| D | -43.73% |
| E | -37.99% |
| F | -29.06% |
| G | -25.46% |
| H | -12.29% |
| I | +13.91% |
| J | +15.76% |
| K | +16.54% |
| L | +86.15% |
| M | +99.15% |
另一个观察窗口也一起交代
研究事先固定了252和504个市场交易日两个观察窗口,不能只选更醒目的一个讲。
| 指标 | 约一年(252日) | 约两年(504日) |
|---|---|---|
| 完整结果 | 12次 | 13次 |
| 平均涨跌 | +5.17% | −5.20% |
| 中位涨跌 | −24.88% | −25.46% |
| 上涨比例 | 33.33% | 38.46% |
| 跑赢沪深300 | 33.33% | 23.08% |
252日窗口有1个已到观察期、但缺少规则允许终点的事件,普通统计将它单列,没有悄悄补零。按冻结规则把它赋为−100%作压力情形时,共13次的中位数为−26.99%,上涨比例为30.77%;−100%是压力假设,不是声称观察到该事件实际跌去100%。
一年窗口平均为正、居中的结果却为负,说明单看平均数容易遗漏分布。它不能回答期间有没有反弹,也不能替代回本时间研究。
千万元如何累计,身份如何核实
研究筛选出79条符合角色和交易类别要求的记录,整理为55个增持阶段;累计跨过千万元主门槛的有13个阶段,涉及12家公司。一个事件按公司增持阶段计,不是每条公告各算一次,也不等于某个人一笔花了千万元。
金额只使用当时已经披露的增持股数和成交均价累计。同一公司相邻合格披露间隔超过90个自然日时重开阶段;跨过门槛的首次披露日决定信息时点。
身份必须能精确核为董事长或经营负责人本人。第二公开数据源的精确事件匹配只补职位,披露时钟仍由巨潮记录决定。13例的达标角色中,12例为董事长、1例为经营负责人,不能据此比较两种身份谁更有效。
金额大,不自动等于后续表现更强
研究还事先保留了累计达到三千万元与一亿元的两组。但它们分别只有3例和1例,而且包含在千万元组之内,不能当作三组独立对照。
单个高金额成功案例不能建立“金额越大越有效”的规律。绝对金额也没有按公司规模、原有持股或个人收入归一化,因此本篇不评价这个投入对当事人究竟有多大。
可以确认的是:在这些能核实的案例里,披露的投入金额没有对应一致的后续上涨。这一观察不能被扩写成所有增持都没有意义。
怎么算的
研究合同在读取本轮前向结果前冻结。上一版本结果已知,本轮仅增加不依据收益选择的跨来源职位补全,继承原金额门槛和观察窗口;因此不是从零开始的全新盲测。
只纳入本人竞价交易、二级市场买卖或盘后定价等约定类别,排除缺乏正股数、正均价或明确身份的记录;交易日与披露日间隔不得超过30个自然日。金额为股数乘以均价的绝对值,去除经济上重复的交易后,按公司增持阶段在披露时点累计。
以首次达标披露之后严格更晚的首个证券交易日为起点,价格为收盘价乘以复权因子;目标日为对应沪深300日历的第252或504个后续交易日。证券终点采用不早于目标日的首个交易日,最大允许延迟45个自然日。研究报告按这些规则取得的复权价格变化,未扣除交易费用,不等于可实现账户收益。
到期缺终点与市场观察期未满分开记录;到期缺终点另作−100%压力处理。主样本的504日窗口13例完整;252日12例完整、1例缺终点。沪深300对照取起点市场日到目标日的收盘变化,证券受限时允许的终点延迟需要一并理解。
中位数为排好后居中的值;平均数为算术平均。图中结果全部展示,未截去大涨或大跌。匿名字母按展示顺序分配,不是证券排名。
反例
在13次504日结果中,有两次上涨86.15%和99.15%,还有三次较小上涨。它们是完整研究的一部分,不能因为其余8次下跌而忽略,也不能只拿两次大涨给所有增持背书。
还不知道的
2023年以后细职位标签不完整,如果补齐点时职位表、扩大样本,分布是否相同尚不知道。本文未识别增持行为对后续价格的因果影响,没有比较相同股票在没有增持时的反事实路径,也没有按相对投入规模评估信号。期间高低点、是否曾回本和具体成交可实现性不由这张期末表回答。
不能据此得出的结论
- 不能把5/13当作全部A股或下一次增持的上涨概率。
- 不能把本例写成所有高管增持无效,或金额越大效果越好。
- 不能把复权价格变化写成扣费账户收益,也不能由此生成证券名单或交易规则。
来源
- 巨潮高管增减持披露记录:2026-08-25截至的冻结资料;拥有交易金额与披露时钟,按明确现金交易类别、本人身份及披露时差过滤。
- 公开高管增减持记录的跨来源职位核对:使用证券、日期、人员、股数和价格的精确事件匹配,只补充关键职位身份,不改变披露时点。
- 本项目已冻结的长期增持案例研究:2026-08-26研究合同、13事件完整导出及独立结果核验;本文复核汇总并匿名呈现,不提供原始个股记录。